
Izmjene KPD 2025 od 2027.
U NN br. 119/2026 je objavljena Odluka o izmjenama i dopunama Odluke o klasifikaciji proizvoda po djelatnostima Republike Hrvatske 2025. (KPD 2025). Izmjene se primjenjuju od 1. siječnja 2027. Mijenja se oko 140 stavki, a neke su: Sve izmjene možete pogledati u Tablici s izmjenama koja je objavljena na stranicama Porezne uprave: link
Povezivanje oznake operatera s OIB-om

Oznaka operatera je prema Zakonu o fiskalizaciji (čl. 7. st.1.) obvezan podatak na računu koji podliježe fiskalizaciji. Oznaka operatera označava osobu koja je izdala račun, a svaki operater koristi vlastitu oznaku. Na samom računu se oznaka može iskazati kao ime, inicijali, OIB ili druga oznaka, ali se u Sustav za fiskalizaciju dostavlja OIB operatera. OIB […]
Minimalna plaća za 2027. godinu
Vlada RH je 29. listopada donijela Uredbu o visini minimalne plaće za 2027. godinu koja je obavljena u NN 124/2026 od 30. listopada 2026. Minimalna bruto plaća od 1. siječnja 2027. iznosi 1.130,00 eura. To je 80,00 eura ili 7,62 % više nego u 2026. godini (1.050,00 eura). U posljednje dvije godine minimalna plaća porasla […]
Javno savjetovanje o sidrenim cijenama i objavi cjenika
Jučer su na javnom savjetovanju objavljeni prijedlozi Pravilnika o isticanju bazne cijene proizvoda i Pravilnika o načinu objave cjenika proizvoda. Bazna cijena na dan 2. svibnja 2025. se odnosi na hranu, piće, kozmetiku, sredstva za čišćenje, toaletne potrepštine i proizvode za kućanstvo. Za ostalu robu i usluge bazna bi bila cijena na 10. rujna 2026.Cjenik […]
Porezni i računovodstveni tretman napojnica
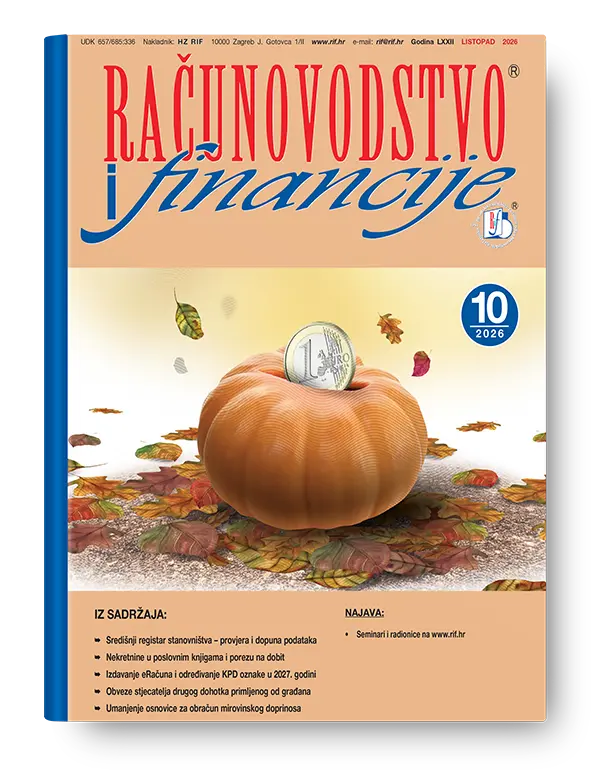
U članku se prikazuju uvjeti za neoporezivu isplatu napojnica do 3.600,00 eura godišnje, oporezivanje
iznosa iznad propisanoga limita te način iskazivanja neoporezivog i oporezivog dijela u Obrascu
JOPPD. Pokazuje se tretman napojnica s aspekta poreza na dobit i poreza na dodanu vrijednost te
njihovo računovodstveno evidentiranje kod primatelja i davatelja napojnice.
HIR – hrvatski investicijski račun
Prema prijedlogu Zakona o hrvatskom investicijskom računu – HIR, koji je do 23. kolovoza bio u postupku savjetovanja sa zainteresiranom javnošću, svaka punoljetna osoba koja je državljanin RH ili porezni rezident RH mogla bi otvoriti jedan HIR na svoje ime. Roditelj bi račun mogao otvoriti i za svoje maloljetno dijete. HIR nije bankovni nego investicijski […]
Specifični slučajevi određivanja visine naknade plaće za bolovanjena teret HZZO-a
U članku se prikazuju pravila za utvrđivanje osnovice i visine naknade plaće za vrijeme privremene
nesposobnosti za rad. Posebno se obrađuje određivanje osnovice kada u šestomjesečnom obračunskom
razdoblju nije isplaćena nijedna plaća ili je isplaćena samo jedna plaća. Nadalje, objašnjavaju se
uvjet prethodnog osiguranja i slučajevi u kojima se za novo bolovanje primjenjuje ranije utvrđena
osnovica. Na kraju se objašnjavaju način računanja rokova od šest i 18 mjeseci, porezni tretman
naknade te postupak povrata isplaćene naknade od HZZO-a, uz primjere obračuna i iskazivanja
podataka u obrascu JOPPD.
Rad s polovicom punog radnog vremena po osnovi roditeljstva
Zaposleni roditelji mogu na temelju četiriju osnova iz Zakona o rodiljnim i roditeljskim potporama
raditi s polovicom punog radnog vremena: umjesto dodatnog rodiljnog dopusta, u dvostrukom
trajanju neiskorištenoga roditeljskog dopusta, radi pojačane njege djeteta te radi njege djeteta s
teškoćama u razvoju. Prava se razlikuju po uvjetima, trajanju, visini naknade i uvjetu radnopravnog
statusa drugog roditelja. Za odrađenu polovicu radnog vremena poslodavac obračunava i isplaćuje
plaću, a naknadu za drugu polovicu izravno isplaćuje HZZO. U članku se objašnjavaju uvjeti za
ostvarivanje prava, razlozi prestanka prava te način iskazivanja plaće i naknade u Obrascu JOPPD.
Plaćanje premija dopunskog i dodatnog zdravstvenog osiguranja zaposlenicima

Poslodavci mogu svojim zaposlenicima plaćati premiju dopunskog i dodatnog zdravstvenog osiguranja
u neoporezivom iznosu do 500,00 eura godišnje po zaposleniku. U sklopu premije dodatnog osiguranja
se često ugovaraju sistematski pregledi pa je bitno razgraničiti porezni tretman prema onome što se
odnosi na premiju i onome što je preventivni pregled. U članku se piše detaljnije o uvjetima, vrstama
i načinu plaćanja premije.
Digitalizacija poreznih sustava: između reformi i praktičnih izazova
U radu se analizira prilagodba poreznih pravila kroz međunarodne inicijative, kao što su Stup 1, Stup
2, porezi na digitalne usluge i paket ViDA. Posebna pozornost posvećuje se konceptu Porezne uprave
3.0, koji podrazumijeva integraciju poreznih pravila u digitalne sustave poreznih obveznika. Ističu se
prednosti u pogledu smanjenja administrativnog opterećenja i povećanja porezne usklađenosti, ali i
s njim povezani rizici. Uz rizike algoritamskog upravljanja i kvalitete podataka, upozorava se na sve
veći operativni teret koji digitalizacija stavlja pred računovođe — od obrade i interpretacije podataka
generiranih iz različitih sustava do činjenice da formalno ispravni podaci nisu nužno i stvarno točni.
Time se dodatno naglašava potreba za stručnom prosudbom u digitalnom okruženju.